Ein Projektträger reicht seinen Bauantrag für eine Garagenerweiterung ein und entdeckt einige Monate später eine Steuerbescheid, die er nicht vorhergesehen hatte: die Gebühr für die archäologische Voruntersuchung. Diese Steuer, die an die Entwicklungssteuer gekoppelt ist, gilt, sobald die Arbeiten den Untergrund betreffen, unabhängig von der Tiefe. Der Betrag mag auf einer kleinen Baustelle bescheiden erscheinen, aber bei einem größeren Projekt summiert sich die Rechnung schnell.
Phasierung der Arbeiten und Fertigstellungsdatum: der unbekannte steuerliche Hebel
Seit der Reform der städtebaulichen Steuern ist die Gebühr für die archäologische Voruntersuchung nicht mehr bei der Erteilung der Genehmigung fällig, sondern bei der Fertigstellung der Arbeiten. Diese Verschiebung verändert die Situation für die Bauherren, die Projekte in mehreren Phasen leiten.
Bei einem Wohnbauprojekt oder einer stufenweisen Entwicklung ermöglicht die präzise Dokumentation der Fertigstellung jeder Phase, die Steuerlast über die Zeit zu verteilen. Man kann auch den tatsächlichen Umfang des Projekts vor der endgültigen Besteuerung anpassen, wenn bestimmte Flächen oder Grundnutzungen letztendlich nicht realisiert werden.
Für Projekte, die 5.000 m² überschreiten, gilt ein Vorschussregime. Die Antizipation dieser Schwelle im Finanzierungsmodell vermeidet unangenehme Überraschungen in der Liquidität. Wenn man ein umfangreiches Dossier vorbereitet, ist es hilfreich, alles über die archäologische Gebühr zu wissen, bevor man den Genehmigungsantrag einreicht.
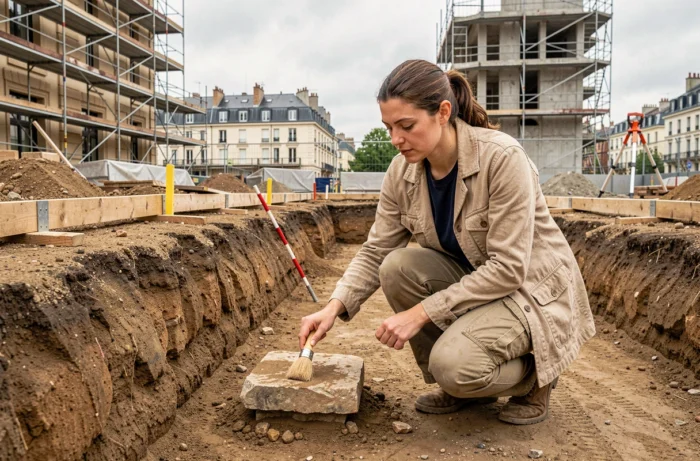
Steuerbefreiungen für die archäologische Gebühr: konkrete Fälle, die funktionieren
Einige Kategorien von Bauwerken sind gesetzlich von der Gebühr befreit. Das Problem ist, dass viele Projektträger nicht überprüfen, ob ihr Vorhaben in eine dieser Kategorien fällt, bevor sie die DENCI (Erklärung der für die Berechnung der Abgaben erforderlichen Elemente) ausfüllen.
Arbeiten ohne tatsächliche Auswirkungen auf den Untergrund
Das ist der erste Filter und der direkteste. Bauten ohne Fundamente oder Erdarbeiten unterliegen nicht der RAP. Dazu gehören leichte Freizeitwohnungen, Wiederaufbauten auf bestehenden Fundamenten, reine Aufstockungen oder Innenarbeiten an bestehenden Gebäuden.
In der Praxis, wenn man Dachräume ausbaut oder ein Geschoss gestaltet, ohne den Boden zu berühren, gilt die Gebühr nicht. Die Schwierigkeit liegt in der Ausfüllung des Formulars: Ein falsch angekreuztes Feld kann eine ungerechtfertigte Besteuerung auslösen.
Verwendungen, die Anspruch auf Befreiung eröffnen
Der Denkmalschutzgesetz sieht mehrere Befreiungen vor, die mit der Nutzung des Gebäudes verbunden sind:
- Die Bauten, die einem öffentlichen Dienst oder einer gemeinnützigen Nutzung (Gesundheit, Bildung, Kultur, Sport, Wohltätigkeit) zugeordnet sind, sofern diese Nutzung mindestens fünf Jahre lang beibehalten wird.
- Die Wohnräume, die durch ein gefördertes Mietdarlehen (PLAI) finanziert werden, die für sehr sozialen Wohnraum bestimmt sind.
- Die landwirtschaftlichen Gebäude: Produktionsgewächshäuser, Tierhaltungsgebäude, Lagerräume für Ernten oder zur Wartung landwirtschaftlicher Geräte.
Für einen Landwirt, der einen Lagerraum baut, ist die Befreiung automatisch, wenn das städtebauliche Formular korrekt ausgefüllt ist. In diesem Punkt variieren die Rückmeldungen: Einige DDT gewähren die Befreiung ohne Schwierigkeiten, andere verlangen zusätzliche Nachweise über die Art des Betriebs.
DENCI und steuerpflichtige Fläche: wo die Berechnungsfehler liegen
Die Gebühr für die archäologische Voruntersuchung basiert auf der steuerpflichtigen Fläche multipliziert mit einem jährlichen Pauschalwert, alles gewichtet nach dem geltenden Satz. Die DDT (Departementsdirektion für Territorien) ist die einzige Behörde, die befugt ist, den Betrag zu berechnen, stützt sich jedoch vollständig auf die im Formular angegebenen Informationen.
Hier liegen die meisten Fehler verborgen. Eine überbewertete Nutzfläche, ein übervorsichtig angekreuztes Feld “Auswirkungen auf den Untergrund” oder eine falsch deklarierte Nutzung können die steuerpflichtige Basis künstlich erhöhen.
Die erklärte Fläche vor der Einreichung überprüfen
Die steuerpflichtige Fläche im Sinne der RAP entspricht der geschlossenen und überdachten Nutzfläche, die aus dem Innenmaß der Fassaden berechnet wird. Offene Flächen oder Außenanlagen zählen nicht. Ein Gartenhaus, das auf einer Seite offen ist, eine Pergola, ein Vordach: Keines dieser Elemente sollte in die Berechnung einfließen.
Vor der Einreichung des Antrags ist es ratsam, die im DENCI angegebene Fläche mit der des Architektenplans zu vergleichen. Abweichungen sind nicht selten, insbesondere bei Projekten, bei denen mehrere Beteiligte unterschiedliche Dokumente ausfüllen.
Widerspruch gegen einen Bescheid zur archäologischen Gebühr: das Verfahren
Wenn der von der DRFIP (Regionale Direktion der öffentlichen Finanzen) mitgeteilte Betrag inkonsistent erscheint, ist ein Widerspruch möglich. Der erste Reflex ist, den einfachen Brief zu überprüfen, der von der DDT gesendet wurde und die zugrunde liegenden Berechnungen detailliert.
Zwei Situationen eröffnen einen konkreten Rechtsbehelf:
- Die berücksichtigte steuerpflichtige Fläche entspricht nicht der in der DENCI angegebenen oder umfasst Elemente, die den Untergrund nicht betreffen.
- Das Projekt fällt unter eine Befreiung (öffentliche Nutzung, PLAI, landwirtschaftliches Gebäude), die von der Verwaltung nicht angewendet wurde.
- Die Arbeiten wurden während der Bauzeit eingestellt oder reduziert, und die Besteuerung bezieht sich auf einen größeren Umfang als das tatsächlich fertiggestellte Projekt.
In diesem letzten Fall spielt die Reform, die die Besteuerung an die Fertigstellung bindet, zugunsten des Bauherrn. Ein teilweise realisiertes Projekt sollte nur für die tatsächlich errichteten Flächen besteuert werden.
Der Widerspruch erfolgt durch ein begründetes Schreiben an die DDT, begleitet von den Nachweisdokumenten (Änderungspläne, Bescheinigung über teilweise Aufgabe, Nachweis der Nutzung). Die Antwortzeiten variieren je nach Departement, aber das Verfahren bleibt kostenlos und erfordert in den meisten Fällen keinen gerichtlichen Rechtsbehelf.
Der Punkt, den man sich merken sollte: Die Gebühr für die archäologische Voruntersuchung ist kein fester Betrag, den man passiv hinnehmen muss. Zwischen der Wahl der Phasierung, der sorgfältigen Überprüfung der DENCI und dem Wissen über die Befreiungen gibt es Spielräume, vorausgesetzt, man kümmert sich darum, bevor der Steuerbescheid eintrifft.