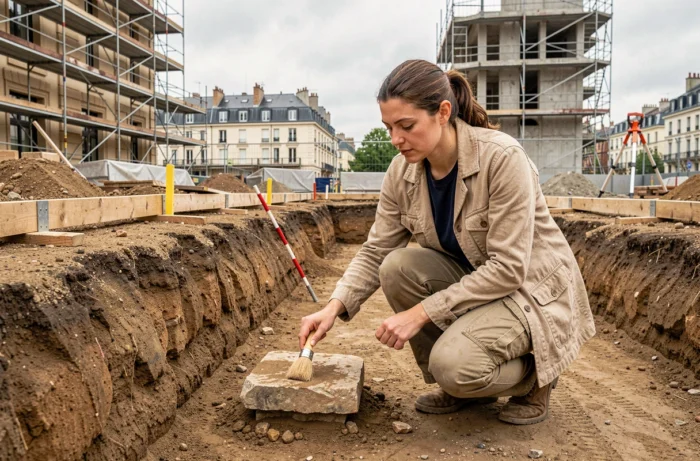
Een projectdrager dient zijn bouwvergunning in voor een garage-uitbreiding en ontdekt enkele maanden later een belastingaanslag die hij niet had voorzien: de heffing voor preventieve archeologie. Deze belasting, die is gekoppeld aan de ontwikkelingsbelasting, is van toepassing zodra de werkzaamheden de ondergrond beïnvloeden, ongeacht de diepte. Het bedrag kan bescheiden lijken bij een klein project, maar bij een grootschalige operatie loopt de rekening snel op.
Fasering van de werkzaamheden en datum van voltooiing: de onbekende fiscale hefboom
Sinds de hervorming van de stedenbouwkundige belastingen is de heffing voor preventieve archeologie niet meer verschuldigd bij de afgifte van de vergunning, maar bij de voltooiing van de werkzaamheden. Deze verschuiving verandert de situatie voor de opdrachtgevers die projecten in meerdere fasen aansturen.
Bij een project van een woonwijk of gefaseerde ontwikkeling maakt het nauwkeurig documenteren van de voltooiing van elke fase het mogelijk om de fiscale last in de tijd te spreiden. Men kan ook de werkelijke omvang van het project aanpassen vóór de definitieve belastingheffing, als bepaalde oppervlakten of grondoppervlakten uiteindelijk niet worden gerealiseerd.
Voor projecten die groter zijn dan 5.000 m² geldt een systeem van voorschotten. Het anticiperen op deze drempel in de financiële opzet voorkomt onaangename verrassingen op het gebied van liquiditeit. Wanneer men een grootschalig dossier voorbereidt, is het nuttig om alles te weten over de archeologische heffing nog voordat de aanvraag voor de vergunning wordt ingediend.
Vrijstellingen van de archeologische heffing: de concrete gevallen die werken
Bepaalde categorieën van bouwwerken zijn wettelijk vrijgesteld van de heffing. Het probleem is dat veel projectdragers niet controleren of hun operatie onder een van deze categorieën valt voordat ze de DENCI (verklaring van de elementen die nodig zijn voor de berekening van de belastingen) invullen.
Werken zonder reëel impact op de ondergrond
Dit is het eerste filter en het meest directe. Bouwwerken zonder funderingen of grondverzet zijn niet onderworpen aan de RAP. Dit betreft lichte recreatiewoningen, reconstructies op bestaande funderingen, pure verhogingen of binnenwerkzaamheden aan bestaande gebouwen.
In de praktijk, als men zolderruimtes transformeert of een verdieping inricht zonder de grond aan te raken, is de heffing niet van toepassing. De moeilijkheid ligt in de formulering van het formulier: een verkeerd aangekruiste box kan een onterechte belastingactivering veroorzaken.
Bestemmingen die recht geven op vrijstelling
De erfgoedwet voorziet in verschillende vrijstellingen die verband houden met de bestemming van het gebouw:
- De bouwwerken die zijn bestemd voor een openbare dienst of van algemeen nut (gezondheid, onderwijs, cultuur, sport, liefdadigheid), op voorwaarde dat deze bestemming minstens vijf jaar behouden blijft.
- De woonruimten gefinancierd door een sociaal huurlening (PLAI), bestemd voor zeer sociale huisvesting.
- De agrarische lokalen: productie-serres, stallen, opslagruimten voor oogsten of onderhoud van landbouwmaterieel.
Voor een agrarische ondernemer die een opslagloods bouwt, is de vrijstelling automatisch als het stedenbouwkundige formulier correct is ingevuld. Op dit punt variëren de reacties: sommige DDT passen de vrijstelling zonder problemen toe, terwijl anderen aanvullende bewijsstukken over de aard van de exploitatie vragen.
DENCI en belastbare oppervlakte: waar de rekenfouten zich voordoen
De heffing voor preventieve archeologie is gebaseerd op de belastbare oppervlakte vermenigvuldigd met een jaarlijkse forfaitaire waarde, alles gewogen met het geldende tarief. De DDT (departementale directie van de gebieden) is de enige die bevoegd is om het bedrag te berekenen, maar zij steunt volledig op de informatie die in het formulier is opgegeven.
Hier liggen de meeste fouten op de loer. Een overschatte vloeroppervlakte, een box “impact op de ondergrond” die uit overmatige voorzichtigheid is aangekruist, of een verkeerd opgegeven bestemming kunnen de belastbare basis kunstmatig verhogen.
Controleer de opgegeven oppervlakte vóór indiening
De belastbare oppervlakte in de zin van de RAP komt overeen met de gesloten en overdekte vloeroppervlakte, berekend vanaf het binnenste vlak van de gevels. Niet-gesloten oppervlakten of buiteninrichtingen tellen niet mee. Een open tuinberging aan één kant, een pergola, een luifel: geen van deze elementen mag in de berekening worden opgenomen.
Voordat men de aanvraag indient, is het verstandig om de opgegeven oppervlakte in de DENCI te vergelijken met die van het architectenplan. Afwijkingen zijn niet ongewoon, vooral bij projecten waar meerdere betrokkenen verschillende documenten invullen.
Een bezwaar indienen tegen een archeologische heffing: de te volgen procedure
Als het bedrag dat door de DRFIP (regionale directie van de openbare financiën) is genoteerd incoherent lijkt, is bezwaar mogelijk. De eerste reflex is om de eenvoudige brief te controleren die door de DDT is verzonden, waarin de gehanteerde berekeningsgrondslagen worden uiteengezet.
Twee situaties bieden een concrete mogelijkheid tot beroep:
- De belastbare oppervlakte die is gehanteerd komt niet overeen met die in de DENCI is opgegeven, of omvat elementen die de ondergrond niet beïnvloeden.
- Het project valt onder een vrijstelling (publieke bestemming, PLAI, agrarische ruimte) die de administratie niet heeft toegepast.
- De werkzaamheden zijn tijdens de uitvoering stopgezet of verminderd, en de belasting is gebaseerd op een groter gebied dan het daadwerkelijk voltooide project.
In dit laatste geval speelt de hervorming die de belasting verbindt aan de voltooiing in het voordeel van de opdrachtgever. Een gedeeltelijk gerealiseerd project zou alleen belast moeten worden op de daadwerkelijk gebouwde oppervlakten.
Het bezwaar verloopt via een gemotiveerde brief aan de DDT, vergezeld van de bewijsstukken (wijzigingsplannen, verklaring van gedeeltelijke stopzetting, bewijs van bestemming). De reactietijden variëren per departement, maar de procedure blijft gratis en vereist in de meeste gevallen geen juridische stappen.
Het belangrijkste om te onthouden: de heffing voor preventieve archeologie is geen vast bedrag dat men passief ondergaat. Tussen de keuze van de fasering, de grondige controle van de DENCI en de kennis van de vrijstellingen bestaan er mogelijkheden, mits men dit vóór de aankomst van de belastingaanslag aanpakt.