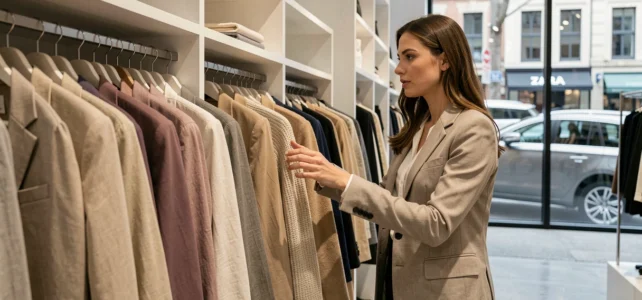
Wanneer je op een zaterdagmiddag een Zara binnenloopt, veranderen de rekken bijna met het blote oog. Een jurk die de week ervoor was opgemerkt, is verdwenen, vervangen door een model dat is geïnspireerd op een modeshow uit Milaan van drie weken geleden. Deze voortdurende vernieuwing is geen logistiek toeval, het is de kern van het model dat Zara scheidt van zijn directe concurrenten.
Zara’s productcyclus: snelheid als structureel voordeel
De meeste fast fashion merken plannen hun collecties maanden van tevoren. Zara werkt anders: de tijd tussen de schets en de winkel is slechts enkele weken. De Inditex-groep heeft zijn keten opgebouwd rond logistieke centra in Spanje en nabijgelegen productielanden (Portugal, Marokko, Turkije), wat het transport verkort en het mogelijk maakt om bijna in real-time op marktsignalen te reageren.
Concreet rapporteren winkelmanagers dagelijks de verkoopgegevens en klantretouren. Als een model niet aanslaat, wordt de productie stopgezet. Als een trend explodeert op sociale media, kan er snel een prototype worden gelanceerd. We zijn ver verwijderd van het klassieke schema waarbij onverkochte artikelen met vijftig procent korting worden verkocht.
Dit systeem heeft een direct effect op de positioneringsstrategie: Zara produceert in beperkte hoeveelheden per referentie. De klant weet dat een artikel de volgende week misschien niet meer beschikbaar is, wat een onmiddellijke koopreflex creëert. Voor een diepere analyse van deze mechaniek kan men verwijzen naar de Zara casestudy op Fimina Mag die de differentiatie-instrumenten van het merk tegenover zijn rivalen in detail beschrijft.
Prijspositionering en segmentatie: Zara tussen luxe en fast fashion
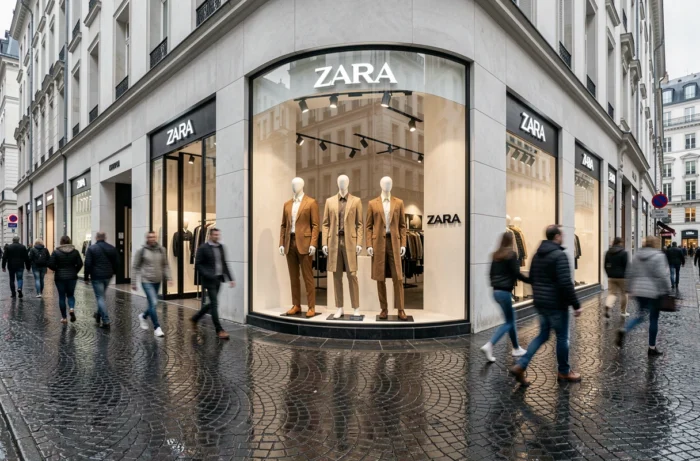
Zara speelt niet dezelfde kaart als H&M of Primark als het gaat om de laagste prijzen. Het merk richt zich op wat men ‘masstige’ noemt: een toegankelijke prijs gekoppeld aan visuele codes ontleend aan de luxe. De samenwerking met ontwerper Stefano Pilati illustreert deze ambitie. We zien snits, materialen en merchandising in de winkel die meer doen denken aan een modehuis dan aan een massadistributeur van textiel.
Deze segmentatie creëert een halo-effect rond het merk. Klanten zijn bereid iets meer te betalen dan elders, omdat de winkelervaring, de presentatie van de producten en de constante vernieuwing een gevoel van schaarste creëren.
De kloof tussen imago en klantenservice
Er is echter een punt van wrijving. Het premium imago van Zara komt niet altijd tot uiting in de klantenservice. Met een Trustpilot-score van ongeveer 1,3 op 5 blijven de reacties op de logistiek en de klantenservice zeer kritisch. De kloof tussen de esthetische excellentie in de winkel en de online aankoopervaring vormt een reëel risico voor de klantloyaliteit.
Voor een bedrijf dat zoveel in imago investeert, kan deze dissonantie een aanvalspunt worden voor concurrenten die meer aandacht besteden aan de algehele ervaring, zoals Uniqlo, dat inzet op duurzame kwaliteit en service.
Zara’s distributiestrategie: het fysieke netwerk als marketingwapen
Met meer dan 2.000 winkels verspreid over een honderd landen, gebruikt Zara zijn verkooppunten als volwaardige communicatiemiddelen. In tegenstelling tot andere merken die massaal investeren in traditionele reclame, besteedt Zara zeer weinig budget aan klassieke media-communicatie. De winkel zelf fungeert als een reclame-etalage.
De locatie van de winkels is strategisch: premium winkelstraten, drukke stadscentra. De flagshipstore op de Champs-Élysées in Parijs is niet alleen een verkooppunt, het is een merkmanifest. Deze aanpak vermindert de afhankelijkheid van betaalde campagnes en versterkt de directe band met de klant.
- Snelle rotatie van collecties in de winkel om frequente bezoeken aan te moedigen
- Vermindering van de voorraad per referentie om een gevoel van urgentie bij de aankoop te creëren
- Flagship-locaties in drukke gebieden, die traditionele reclame-investeringen vervangen
- Real-time rapportage van gegevens uit het veld om de productie aan te passen
Zara en de nieuwe Europese regelgeving voor duurzame mode
Het model van Zara staat nu onder druk van toenemende regelgeving. De Europese verordening inzake de ecodesign van duurzame producten verbiedt grote bedrijven in de EU om hun onverkochte kleding, schoenen en accessoires te vernietigen. Ze moeten de verkoop, donatie, reparatie of refurbishing prioriteren.
Voor een merk dat zijn model baseert op snelle voorraadrotatie is dit een structurele verandering. Zara heeft een platform voor doorverkoop, aanpassingen en reparaties gelanceerd in 17 markten. Deze verschuiving naar circulariteit is niet alleen een marketingreactie: het is een operationele verplichting om te blijven functioneren binnen het Europese wettelijke kader.
Het Koninklijk Besluit 214/2025 in Spanje
Wat betreft het moederbedrijf, staat Inditex voor een nog strikter kader. Het Koninklijk Besluit 214/2025, dat in juni 2025 in Spanje van kracht wordt, vereist een versterkte koolstofrapportage: jaarlijkse berekening van de voetafdruk, reductieplan en publicatie van de gegevens. Voor een groep waarvan de productieketen zich over meerdere continenten uitstrekt, wordt koolstoftransparantie een kwestie van naleving en imago.
De meningen verschillen over de werkelijke capaciteit van deze maatregelen om het fast fashion-model diepgaand te transformeren. Wat zeker is, is dat de regelgeving Zara dwingt om duurzaamheid niet langer als een marketingargument te integreren, maar als een dagelijkse beheersverplichting.
Concurrentie tussen Zara en Shein: de strijd om het instapsegment
De Inditex-groep bereidt de uitrol van Lefties voor, zijn merk dat zich richt op het instapsegment, om direct te reageren op Shein en Temu. Zara zelf verlaagt de prijzen niet: het merk beschermt zijn masstige-positionering terwijl Lefties de concurrentiedruk van onderaf absorbeert.
Deze interne segmentatiestrategie binnen de groep is een bewuste keuze. In plaats van het imago van Zara te verwateren door de prijzen te verlagen, creëert Inditex een scherm met een onderscheidend merk. Het risico zou zijn dat klanten de twee merken associëren en Zara beschouwen als een eenvoudige upgrade van een discountgroep.
- Zara behoudt zijn premium modepositionering die toegankelijk is
- Lefties richt zich op het ultra-concurrerende segment tegenover Shein en Temu
- Uniqlo en Primark bezetten verschillende niches (duurzame basics en bodemprijzen)
De kracht van Zara blijft de capaciteit om snelheid van productie, merkbeeld en wereldwijde fysieke aanwezigheid te laten samenkomen. De huidige uitdagingen, van een falende klantenservice tot milieubeperkingen, ondermijnen het model niet, maar dwingen het merk om hele delen van zijn organisatie te versterken.
De volgende test zal zijn om te bewijzen dat circulariteit en koolstoftransparantie kunnen coëxisteren met een van de snelste vernieuwingstempo’s in de textielindustrie.